
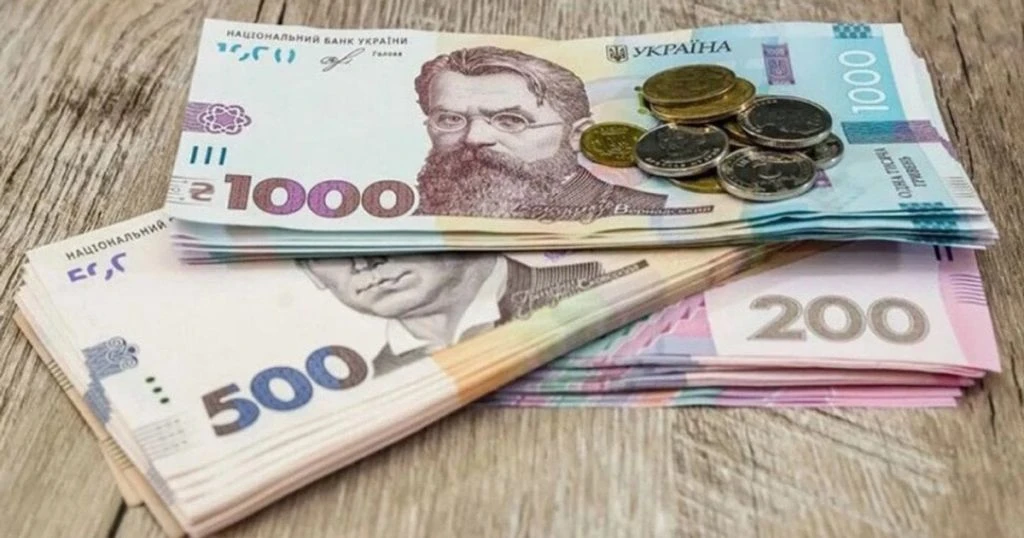
Навіть десятки років роботи не гарантують українцю великої пенсії, а частина стажу взагалі може зникнути з розрахунку через несплачені внески або помилки у старій трудовій книжці. Найкраще перевірити свої дані за кілька років до 60-річчя, коли ще є час виправити документи, збільшити офіційні доходи або докупити стаж.
Розмір майбутньої пенсії залежить не просто від того, скільки людина заробляє перед виходом на заслужений відпочинок. У розрахунку враховуються середня зарплата в Україні, індивідуальний коефіцієнт заробітку та страховий стаж.
Один із ключових показників — співвідношення офіційної зарплати людини із середньою зарплатою в країні. Пенсійний фонд враховує доходи за кожен місяць роботи починаючи з липня 2000 року, якщо з них сплачували ЄСВ.
Тому різко збільшити зарплату лише за кілька років до пенсії недостатньо, щоб отримати максимальну виплату. Наприклад, якщо людина 30 років отримувала середню зарплату, а протягом останніх п’яти років заробляла у 4,6 раза більше, її загальний коефіцієнт заробітку підніметься лише приблизно до 1,52.
За наведеним розрахунком пенсія в такому випадку зростає приблизно з 6119 до 9276 гривень. Якщо ж зарплата за останні п’ять років збільшиться лише вдвічі, розрахункова виплата становитиме близько 6976 гривень.
Не менш важливий страховий стаж. Кожен повний рік дає 1% у відповідному коефіцієнті, однак після 2004 року недостатньо просто офіційно числитися на роботі.
Щоб місяць повністю потрапив до страхового стажу, за працівника має бути сплачено не менше мінімального страхового внеску. Якщо внеску немає, немає й відповідного страхового стажу.
Саме тому зарплата «в конверті» може боляче вдарити по майбутній пенсії. Якщо офіційно виплачувалася лише мінімальна частина заробітку, саме вона впливатиме на розрахунок майбутньої виплати.
Перевірити, що держава вже зарахувала, можна в особистому кабінеті на вебпорталі Пенсійного фонду. У розділі зі страховим стажем видно кількість зарахованих років і місяців, а електронна трудова книжка та форма ОК-5 дозволяють перевірити офіційні доходи.
Особливо уважними варто бути людям, які працювали до запровадження електронного обліку. Старі періоди роботи можуть потребувати підтвердження паперовими документами, а помилки у трудовій книжці здатні створити проблеми під час оформлення пенсії.
Серед небезпечних помилок — нечіткі печатки, неправильно оформлені виправлення, неточності у назвах посад та проблеми зі зміною прізвища. Якщо підприємство продовжує працювати, підтвердження стажу можна отримати у роботодавця, а якщо його ліквідовано — доводиться шукати документи в архівах.
Окрема проблема виникає, коли підприємство залишилося на окупованій території, було знищене або його архіви втрачені. У передбачених законодавством випадках стаж можна підтверджувати за допомогою свідків.
Оптимальним віком для такого аудиту називають 54–56 років. До 60-річчя тоді залишається кілька років, протягом яких можна спробувати відновити документи, збільшити легальний заробіток або вирішити проблему з нестачею стажу.
Якщо стажу для пенсії у 60 років не вистачає, його можна докупити. У матеріалі зазначається, що внески можна сплачувати і наперед, якщо людина не працює, а купівля вже минулих періодів обходиться дорожче.
Для ФОП ситуація дещо інша. Економіст Олег Пендзин вважає фінансово виправданою стратегію сплачувати мінімальний ЄСВ для накопичення необхідного стажу, а додаткові гроші самостійно інвестувати у фінансові інструменти.
Головний принцип залишається незмінним: на розмір пенсії впливає не тільки зарплата напередодні 60-річчя, а офіційні доходи та внески протягом тривалого періоду. Тому кілька років високої зарплати не здатні повністю компенсувати десятиліття низьких офіційних доходів.
🌟 Читайте «Експерт» у своєму смартфоні — додайте нас в Google Discover
Залишити відповідь